تعدد الفروع بلا فوضى: رصيد لكل فرع، تحويلات موثَّقة، وتقارير مجمَّعة
ما الذي يتغيّر حين تفتح فرعك الثاني: المخزون لكل فرع، التحويل بين المستودعات كمستند، الصلاحيات بحسب الفرع، والتقارير التي تقارن الفروع بدل أن تجمعها فقط.
فريق إنجاز3 دقائق قراءة
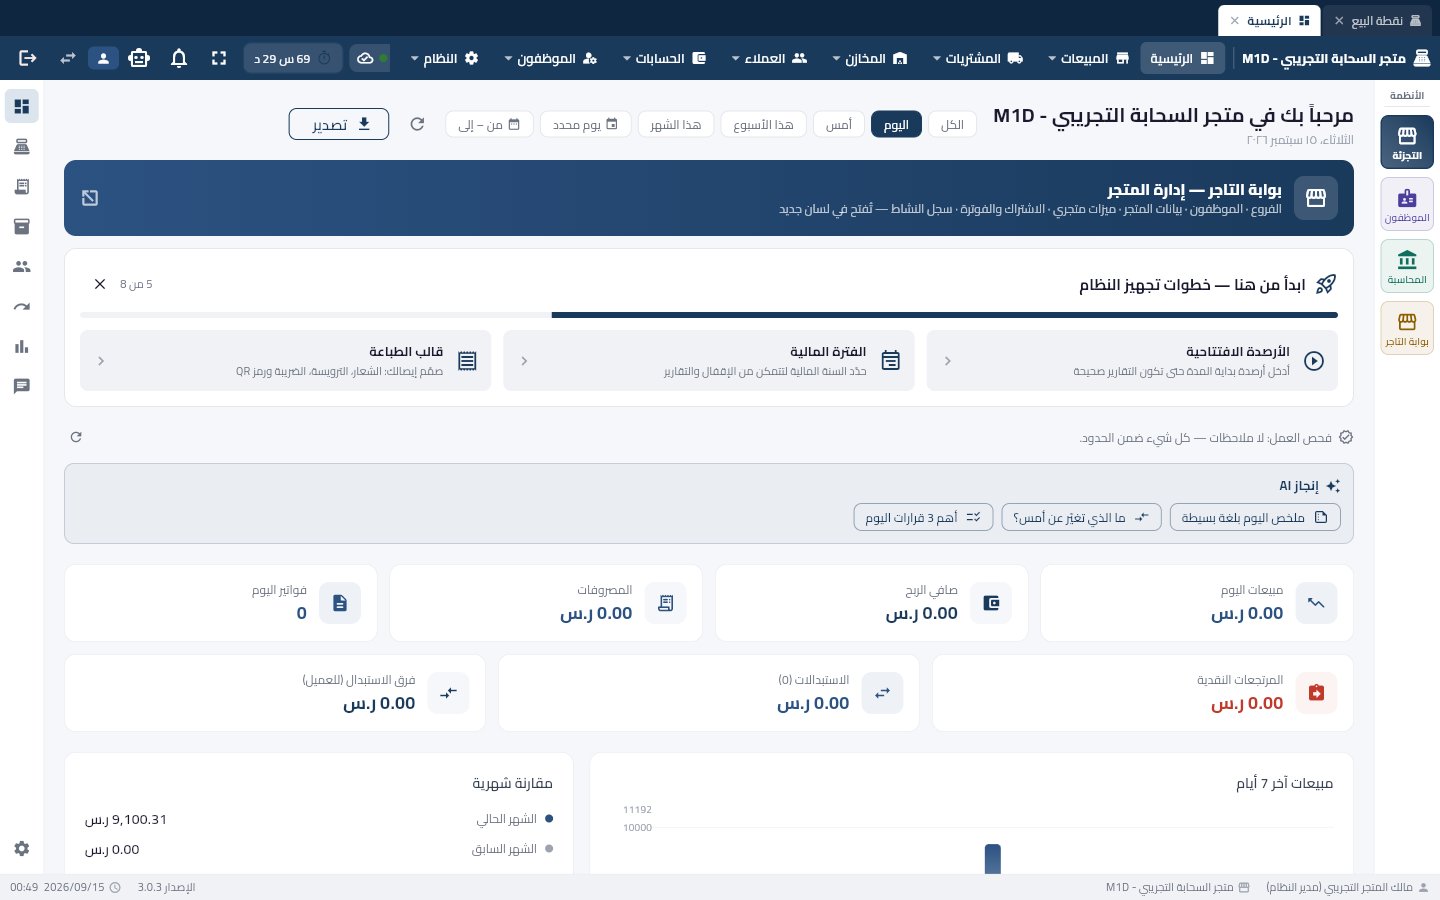
الفرع الثاني هو أول اختبار حقيقي لنظامك. مع فرع واحد يمكن أن تُدار الأمور بالذاكرة: تعرف ما على الرفّ وما في المستودع ومن فتح الصندوق. مع فرعَين تظهر أسئلة جديدة كل يوم: كم عندنا من هذا الصنف هناك؟ من نقل الكراتين التي لا نجدها؟ هل أرباح الفرع الجديد حقيقية أم أن الفرع الأول يموّله؟ الإجابة تبدأ من قاعدة واحدة: الفرع وحدة مستقلة داخل حساب واحد.
حساب واحد، فروع متعددة
النموذج الصحيح ليس نسختَين من النظام بل متجر واحد بفروع: نفس الأصناف والأسعار والعملاء والموظفين، ولكل فرع رصيده الخاص من كل صنف وصندوقه وورديّاته. الفروع تشترك في الكتالوج وتختلف في المخزون والصندوق. بهذا يبقى تقرير الشركة مجمَّعاً بطبيعته، ويُفصَّل بالفرع حين تريد.
في إنجاز يوجد فرع رئيسي افتراضياً، وتُضاف الفروع من بوابة التاجر بحسب باقتك، ويُربط كل جهاز كاشير بفرعه فتُخصم كل فاتورة من رصيد الفرع الصحيح تلقائياً.
رصيد لكل فرع — والإجمالي يساويهما دائماً
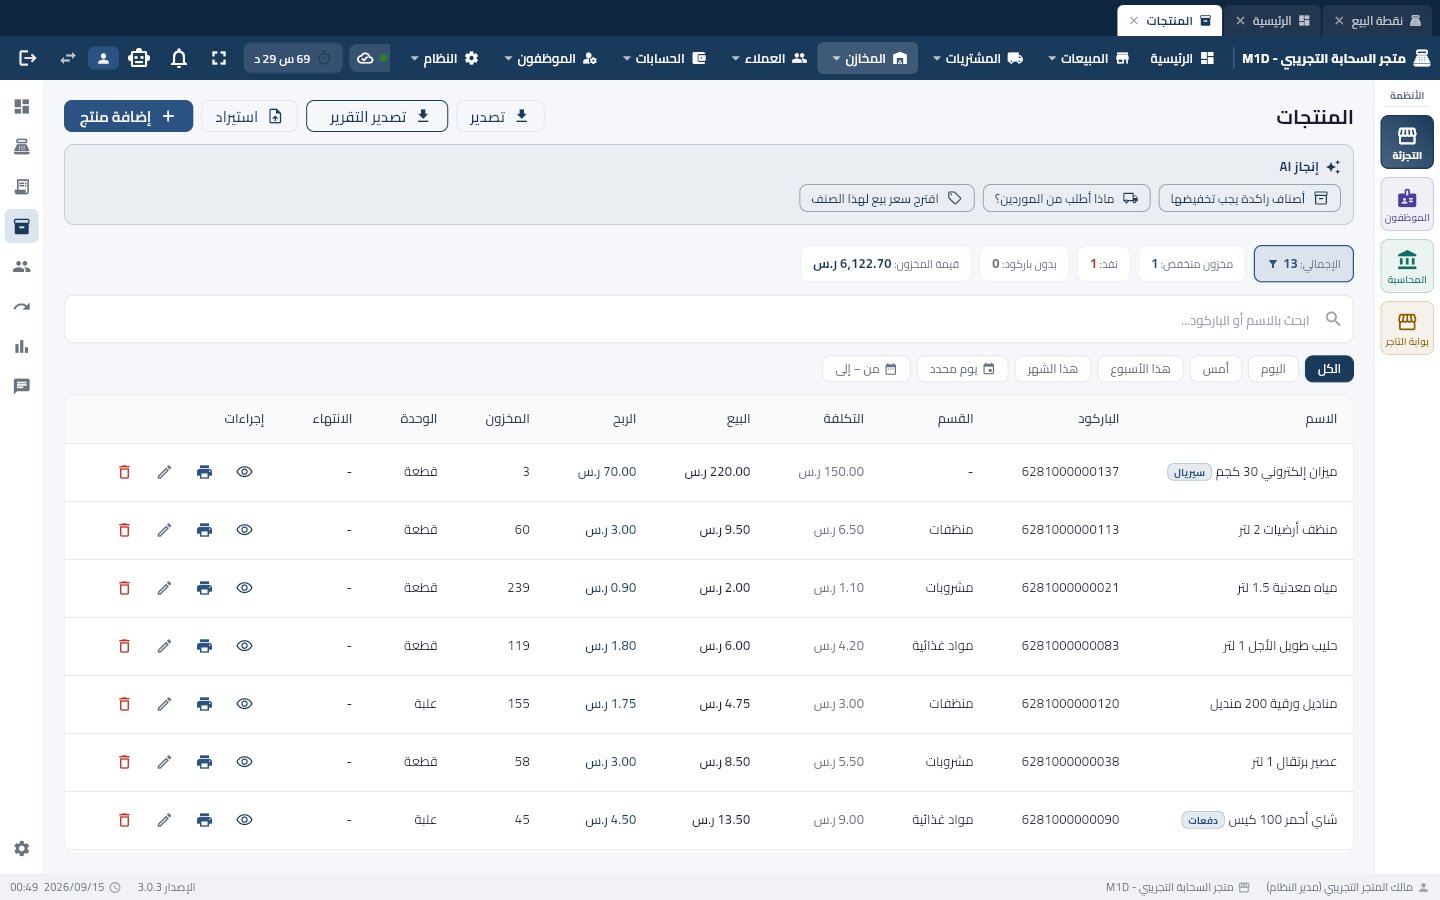
القاعدة التي يجب أن يضمنها النظام لا الموظف: رصيد الصنف الإجمالي = مجموع أرصدته في الفروع. تبدو بديهية، لكنها تنكسر بسهولة حين يُستلم أمر شراء بلا تحديد فرع، أو حين يُعدَّل الرصيد يدوياً من نموذج الصنف. لذلك يجب أن يمرّ كل ما يغيّر الرصيد عبر مستند يعرف الفرع: استلام، بيع، مرتجع، تسوية، تحويل. إنجاز يطبّق هذه القاعدة في قاعدة البيانات نفسها؛ الاستلام بلا فرع يذهب إلى الرئيسي، والكتابة المباشرة على الرصيد مرفوضة.
التحويل بين الفروع مستند لا مكالمة
«خذ عشر كراتين من المستودع للفرع الثاني» يجب أن يكون مستند تحويل بحالة: مسودة ⇒ منفَّذ. عند الإنشاء يتحقّق النظام أن رصيد الفرع المصدر يكفي لكل صنف (وإلا: «كمية X أكبر من رصيد الفرع المصدر (N)»)، وعند التنفيذ يُخصم من المصدر ويُضاف إلى الوجهة في حركة واحدة تظهر في دفتر حركات الصنف في الفرعَين. بهذا يُجاب سؤال «أين ذهبت الكراتين؟» من السجل لا من الذاكرة.
ما الذي يختلف بين الفروع وما الذي يجب أن يبقى واحداً
| يبقى واحداً | يختلف بحسب الفرع |
|---|---|
| الأصناف والباركودات والوحدات | رصيد كل صنف وحدّ إعادة الطلب |
| الأسعار (ما لم تقرّر قوائم أسعار) | الصندوق والورديات |
| العملاء ونقاط ولائهم | أوامر الشراء والاستلام |
| دليل الحسابات والضريبة | الموظفون المرتبطون وصلاحياتهم |
| العروض (يمكن تقييدها) | تقارير المبيعات والربحية |
القرار الذي يحتاج تفكيراً: الأسعار. أغلب المتاجر تُبقيها موحّدة؛ وحين يختلف السوق بين مدينتَين يُستعمل تسعير بحسب فئة العميل أو عروض مقيّدة بدل نسختَين من الكتالوج.
الصلاحيات بحسب الفرع
مدير الفرع يرى فرعه: مبيعاته، مخزونه، وردياته، وموظفيه. المالك يرى الكل. النقطة المهمة أن تُفحص الصلاحية في الخادم، فلا يستطيع مدير فرع تعديل رصيد فرع آخر حتى لو وصل إلى الشاشة. سجل النشاط يوثّق كل إجراء مالي باسم صاحبه وفرعه.
التقارير: قارِن لا تجمع فقط
قيمة الفروع في التقرير تأتي من المقارنة:
- المبيعات بالفرع بالساعة واليوم: أي فرع يحتاج كاشيراً إضافياً في المساء؟
- الربحية بالفرع: هل الفرع الجديد يربح بعد حصته من الإيجار والرواتب؟ (هنا تحتاج مراكز التكلفة في المحاسبة كي تُحمَّل المصروفات على الفرع.)
- الراكد بالفرع: الصنف الراكد في فرع قد يكون نافداً في آخر — والتحويل هو الحل قبل الشراء.
- تنبيهات النقص بالفرع: حدّ إعادة الطلب لكل فرع لا للإجمالي؛ الإجمالي المريح قد يخفي فرعاً فارغاً.
المحاسبة: قيود واحدة، مراكز تكلفة
مع فروع متعددة تصبح مراكز التكلفة أداتك لتوزيع المصروفات (إيجار، رواتب، كهرباء) على كل فرع، فتقرأ قائمة دخل لكل فرع لا للشركة فقط. القيود تبقى تلقائية من العمليات، وتُضيف المركز عند تسجيل المصروف.
خطة افتتاح فرع ثانٍ في النظام
- أنشئ الفرع وحدّد مسؤوله وصلاحياته.
- اربط أجهزة الكاشير في الفرع بمعرّفه.
- حوّل البضاعة الافتتاحية بمستند تحويل من الرئيسي (لا رصيداً افتتاحياً يدوياً).
- اضبط حدّ إعادة الطلب لكل صنف في الفرع الجديد.
- أنشئ مركز تكلفة للفرع في المحاسبة.
- بعد شهر: قارِن المبيعات بالساعة والربحية والراكد بين الفرعَين — ثم قرّر الفرع الثالث بالأرقام.
حين يكون الفرع وحدة في النظام لا ملفاً في رأس المالك، يصير التوسع قراراً محسوباً بدل مغامرة.
اقرأ أيضاً
7 أخطاء في إدارة المخزون تُفقد المتاجر الصغيرة أرباحها (وكيف تتجنّبها)
من الجرد الذي لا يتم إلى الشراء بالحدس: أشيع أخطاء المخزون في البقالات والصيدليات ومحلات الملابس، مع خطوات عملية تُطبَّق من الكاشير نفسه.
إدارة المخزون بالدفعات والصلاحية في الصيدلية: FEFO، الحجب، والتنبيهات
لماذا يجب أن يصرف الكاشير الدفعة الأقرب انتهاءً أولاً، وكيف تمنع بيع دواء منتهٍ، وما التقارير التي تكشف ما سينتهي خلال 30 و60 و90 يوماً.
الجرد الدوري أم الجرد المستمر؟ أيهما يناسب متجرك وكيف تنفّذه بلا إغلاق
الفرق بين الجرد الدوري (إغلاق وعدّ كامل) والجرد المستمر (رصيد لحظي يُدقَّق بعيّنات): متى يلزم كل منهما، وكيف يجعل دفتر الحركات الفروق مفهومة.